
Producto · Criterio de caja
El IVA, cuando cobras.
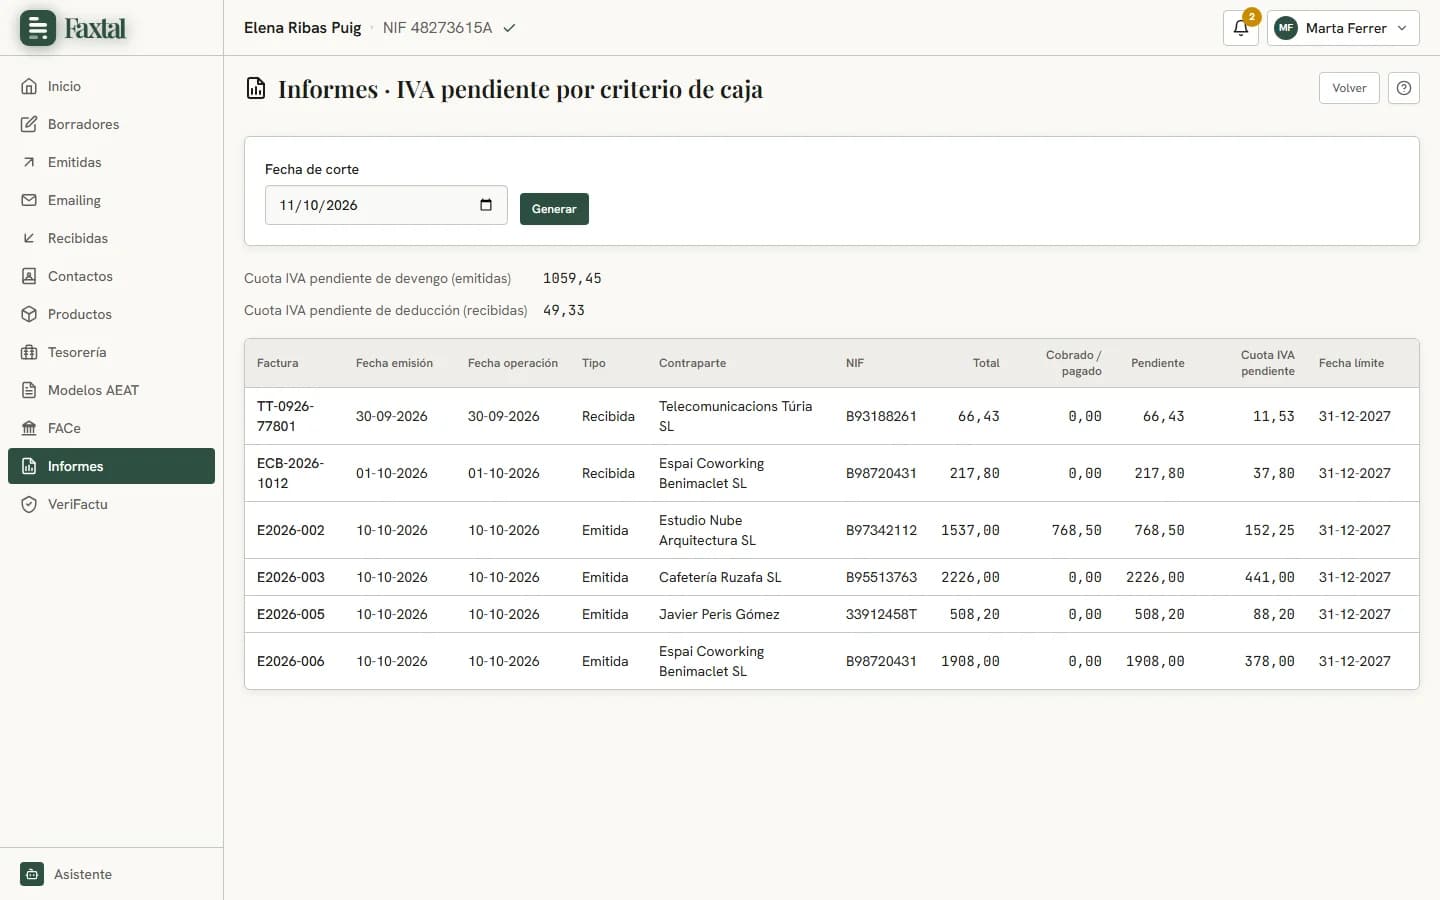
Si estás en el régimen especial del criterio de caja, Faxtal declara el IVA de cada factura en el trimestre en que la cobras y deduce el de tus compras cuando las pagas. Tú solo registras los cobros.
Tesorería desde el plan Pro. Modelos de IVA en el plan Business.
01
Cada cobro, con su fecha real.
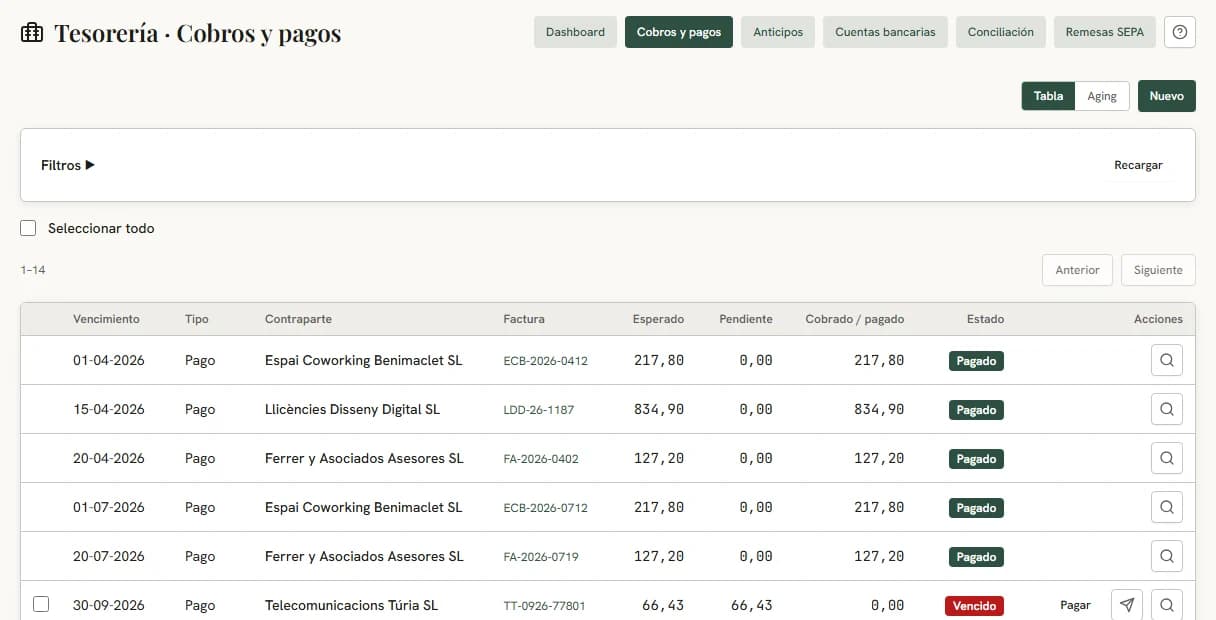
La fecha del cobro decide en qué trimestre se declara el IVA. Registras cada cobro y cada pago con su fecha, su medio y su cuenta. Los que llegan por conciliación bancaria se fechan solos con la fecha valor del movimiento, y los de una remesa SEPA con su fecha de ejecución.
- Cobros parciales, en proporción
- Conciliación bancaria
- Remesas SEPA
02
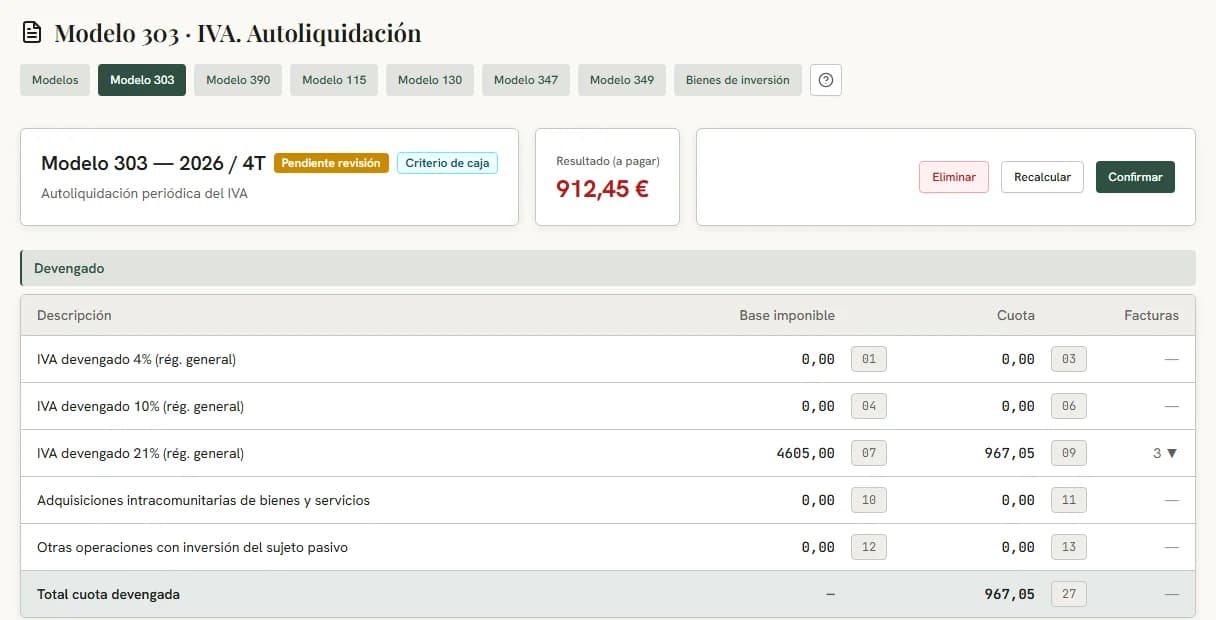
El 303, por lo cobrado.
El modelo 303 se calcula con lo que has cobrado y pagado en el trimestre, con la marca del régimen y sus casillas informativas. Lo que siga sin cobrar el 31 de diciembre del año siguiente se declara ese día, como marca la ley.
03
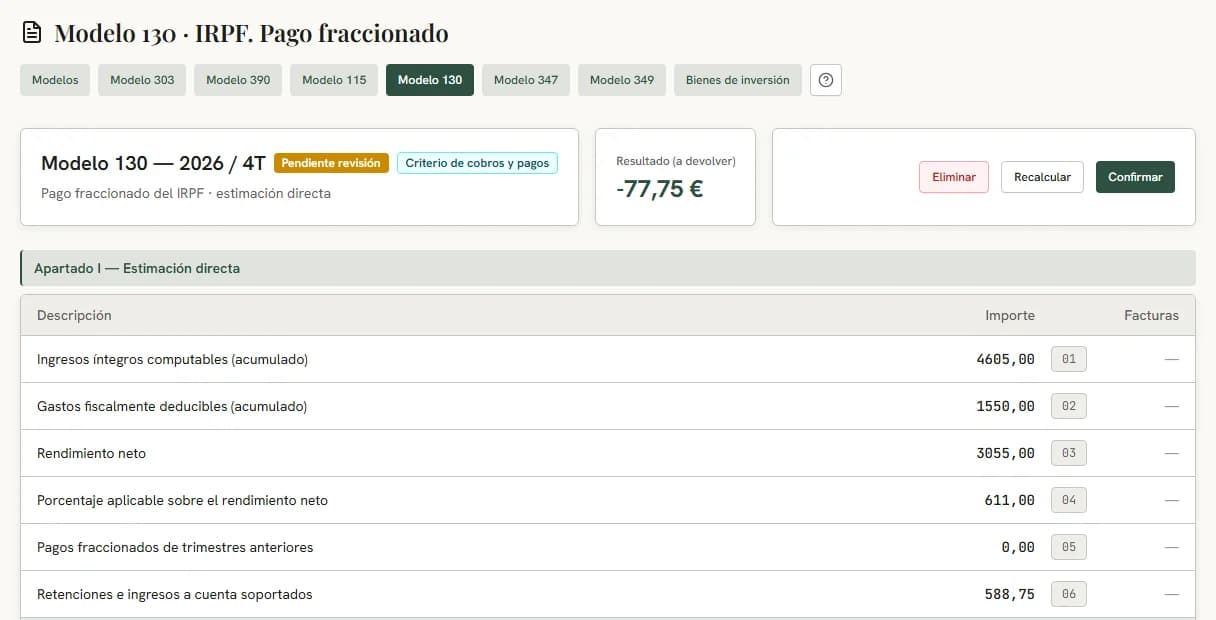
Y el IRPF por cobros y pagos.
Si eres autónomo y tributas el IRPF por el criterio de cobros y pagos, se configura aparte y el modelo 130 cuenta los ingresos cobrados y los gastos pagados del periodo.
04
Las facturas, con su mención.
No eliges factura a factura. Indicas en qué ejercicios estás acogido y Faxtal pone la clave del régimen y la mención «Régimen especial del criterio de caja» en las facturas que entran en él. Si suministras al SII, comunica también los cobros y los pagos.
- Aviso al acercarte a los límites del régimen
- Facturas de proveedores acogidos, deducidas al pagar
- Cobros y pagos en el SII
Preguntas
Sobre el criterio de caja.
¿Quién puede aplicar el criterio de caja?
Quien no superó 2.000.000 € de volumen de operaciones el año anterior. Se sale del régimen al superarlo o al cobrar en efectivo más de 100.000 € de un mismo cliente en el año.
¿Y si un cliente no me paga nunca?
El IVA de esa factura se declara igualmente el 31 de diciembre del año siguiente al de la operación. Faxtal lo hace ese día y te avisa antes.
¿Tengo que marcar cada factura?
No. El régimen alcanza a todas tus operaciones salvo las que la ley excluye, como las exportaciones o las entregas intracomunitarias. Faxtal aplica la clave y la mención donde corresponde.
¿Es lo mismo que el criterio de cobros y pagos del IRPF?
No. Son dos opciones distintas, de impuestos distintos. En Faxtal se configuran por separado: una afecta al IVA y al 303, la otra al IRPF y al 130.
Más